 搜索
2026年10月28日,上海卓然工程技术股份有限公司(简称:*ST卓然/卓然股份)收到上海证券交易所终止上市事先告知书。因截至10月28日,公司股票已连续20个交易日每日收盘市值低于3亿元,触及交易类强制退市情形。10月28日收盘,*ST卓然股价报0.40元/股,总市值约9345万元;公司股票自10月29日起停牌。若后续终止上市程序完成,该公司将成为科创板首只市值退市股。
五年前的2021年9月6日,卓然股份以18.16元的发行价登陆科创板,首日收盘涨116%,三天后股价一度冲到48.50元。从上市初期的高光到市值不足1亿元,这家公司只用了五年。
更值得追问的是,一个多月前,因涉嫌存在虚增利润等违法行为,上海证监局出具《行政处罚事先告知书》,拟对卓然股份处以1250万元罚款,并提示公司可能触及重大违法强制退市情形。这意味着,*ST卓然目前面临交易类强制退市和重大违法强制退市双重风险;多项退市情形按照先触及先适用原则处理。
上市首年,财务虚假记载已经开始
卓然股份的底色,在招股书里看上去并不差。
乙烯裂解炉项目参与率超过65%,中石化、中石油是合作超过十年的核心客户,巴斯夫从2009年起累计给了近20台套订单。2021年IPO募资总额约9.20亿元,2023年又完成一次定向增发,两次募资合计约13.33亿元。
不过,上海证监局2026年9月11日出具的《行政处罚事先告知书》戳破了“热闹”假象。根据告知书,2021年至2024年,*ST卓然连续四年年报存在虚假记载,累计虚增利润总额约2.87亿元;此外,招股说明书及多份定期报告还涉及重大信息披露遗漏。也就是说,监管认定的财务虚假记载,起点正是公司上市当年。
公开资料显示,卓然股份主营大型炼油化工专用装备的模块化、集成化制造,同时布局绿色低碳化工一体化配套服务,具备从研发设计、产品开发、生产制造到智能运维、工程总包的全链条业务体系,在靖江、岱山建有两大智能制造基地。
然而上市后,卓然股份的业绩开始“变脸”。2022年至2024年,卓然股份分别实现营业收入29.36亿元、29.59亿元、28.38亿元,同比分别变动-24.74%、0.78%、-4.07%;扣非净利润1.7亿元、1.61亿元、8147.76万元,同比减少38.02%、5.24%、49.51%。
2026年4月,卓然股份董事会审计委员会未通过2025年年度报告审议,公司未能在法定期限内披露年报;7月7日起,公司股票被实施退市风险警示。直到8月5日,迟到三个月的2025年年报才正式对外披露。年报显示,公司2025年实现营业收入18.49亿元,同比下降38.08%;归母净利润亏损约1.88亿元,由盈转亏。审计机构天职国际对2025年度财务报表出具了无法表示意见的审计报告,对财务报告内部控制出具了否定意见的审计报告。
四类手法如何扭曲财务报表
从监管披露的调查事实看,卓然股份涉嫌财务造假并非局限于单一交易,而是涉及资金回流、收入确认、虚构贸易和投资收益核算等不同环节。
第一类,是通过资金循环制造应收账款“已收回”的表象。2020年至2021年,卓然股份全资子公司江苏博颂化工科技有限公司(简称:博颂化工)为河南华颂新材料科技有限公司(曾用名濮阳市远东科技有限公司,简称:远东科技)提供工程总承包服务,后者由卓然股份实际控制人、时任董事长张锦红实际控制。由于形成大额应收账款,2021年至2023年,张锦红安排公司以“预付工程款”“预付货款”名义将资金打给关联方或第三方,资金绕道流入远东科技,再由远东科技以“支付工程款”的名义回流博颂化工。
一圈走完,应收账款在账面上“收回”了,利润保住。钱从公司左口袋出去,绕到右口袋。仅这一条路径,2021年虚增利润2160万元,2022年3450万元,2023年9713.06万元。
第二类,是在不符合条件的情况下确认收入。2023年,卓然股份全资子公司上海卓然数智能源有限公司(简称:卓然数智)在浙江石油化工有限公司(简称:浙石化)装置场内新增一套试验装置。在未签订正式合同、浙石化未确认承担试验支出的情况下,卓然股份将试验装置材料和已经消耗的试验原料由存货结转为成本,并确认相关收入。监管披露,这一处理导致2023年虚增营业收入15981.62万元;同时因虚减研发费用5614.68万元,虚增利润总额5614.68万元。
第三类,是缺乏真实销售基础的贸易业务。2023年至2024年,卓然股份和全资子公司开展钢管、翅片管业务。但客户和供应商均由张锦红事先指定,合同签了,发票开了,资金在这些公司内部转一圈,货物没有真实销售,造成贸易空转。靠这种手段,卓然股份2023年虚增营业收入20274.72万元、利润总额7101.77万元;2024年虚增营业收入23142.16万元、利润总额556.72万元。
第四类,是利用参股公司不实财务报表核算投资收益。2021年至2022年,卓然股份持有苏州圣汇装备有限公司21%股权。在参股公司补充计提2021年度坏账准备后,卓然股份未据此调整当年投资收益,而是协调有关人员提供不实财务报表,将部分损失推迟至2022年确认。该行为使2021年利润总额虚增2223.65万元,也使2022年利润总额虚减2077.67万元。
四类手法叠加,2023年成为卓然股份造假高峰。当年虚增营业收入3.63亿元,虚增利润总额2.24亿元,占披露利润总额的148.33%。仅按监管披露的虚增金额从当年利润总额中扣除,卓然股份的利润总额就将由正转负。这并非简单的会计估计差异,而是足以改变投资者对企业盈利能力判断的重大失真。
与财务造假平行推进的,是信息披露层面的隐瞒。
2020年和2021年,博颂化工与张锦红实际控制的远东科技发生关联交易,金额分别约2.92亿元和4.70亿元,合计约7.62亿元。相关交易应在招股说明书和2021年年度报告中披露,但公司未按规定披露。
2022年至2024年,扣除用于虚构应收账款“收回”的资金后,张锦红安排的部分资金往来形成非经营性资金占用,累计发生额约4.27亿元。公司既未按规定及时披露相关关联交易,也未在相关年度报告中完整披露。
更严重的是,张锦红在2024年12月至2025年1月、2025年6月至11月两次被监察机关采取留置措施,公司未及时披露,2024年年度报告亦未记载相应信息。对于投资者而言,实际控制人的履职状态及其可能给公司治理带来的影响,本应属于重要的知情内容。
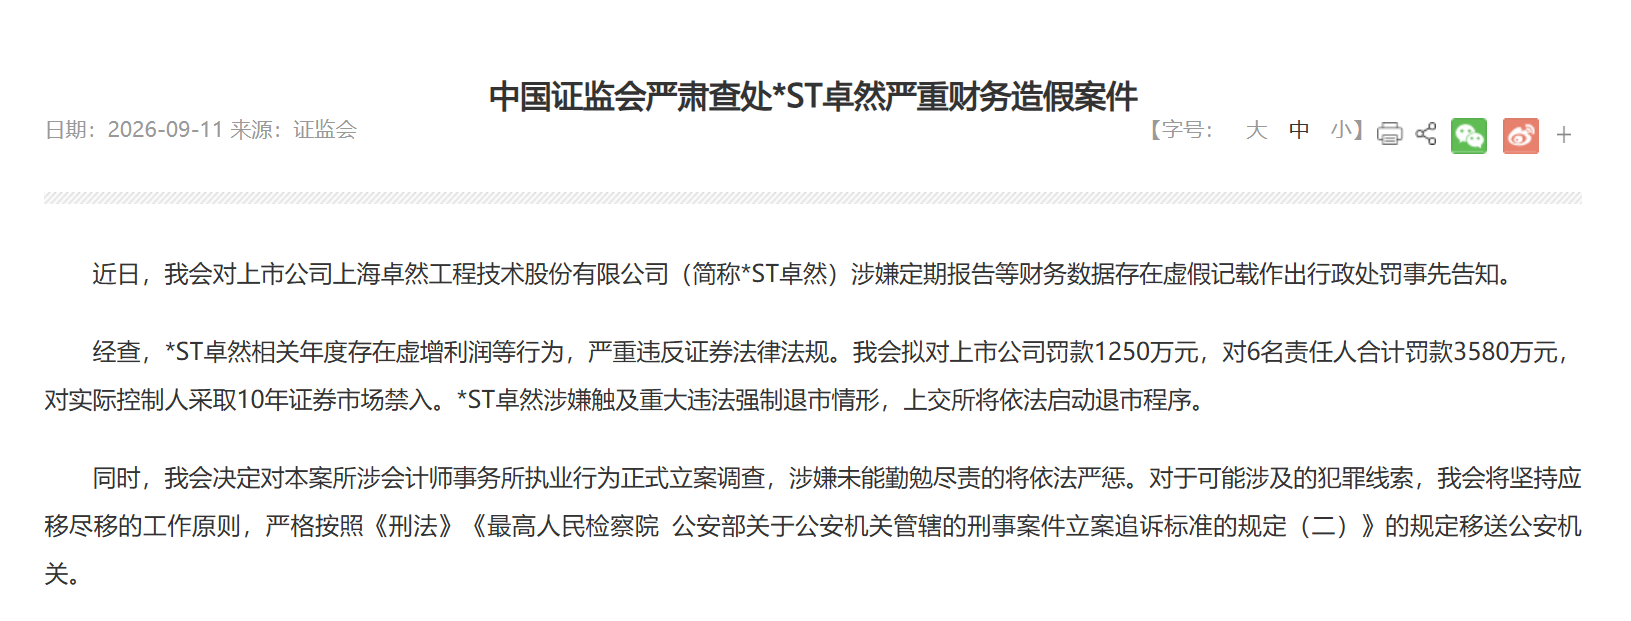
针对上述涉嫌信息披露违法违规行为,上海证监局拟对卓然股份责令改正、给予警告并处以1250万元罚款;对张锦红处以1950万元罚款并采取十年证券市场禁入措施;对时任副总经理张新宇处以430万元罚款、三年禁入;六名责任人拟罚款总额为3580万元。上述金额属于行政处罚事先告知内容,最终以正式处罚决定为准。
同时,*ST卓然还面临重大违法强制退市风险。有业内人士表示,卓然股份所处的炼化专用装备行业,项目周期长、单笔金额大、客户集中,这些特征本身会给财务操纵提供一定的灰色空间。但告知书查明的手段,已经远远超出了“会计判断分歧”的范畴。
看门人是否尽责?
财务虚假记载持续四年,一个无法回避的问题是:看门人是否尽责。
信永中和会计师事务所(特殊普通合伙)(简称:信永中和)担任卓然股份IPO及上市后至2024年年报的审计机构。对2022年至2024年年度财务报表,信永中和均出具了“标准无保留意见”。直到2025年卓然股份改聘天职国际会计师事务所(特殊普通合伙)(简称:天职国际),新任审计机构才在2025年年报中给出“无法表示意见”的审计报告及“否定意见”的内部控制审计报告。
天职国际在审计报告中指出,其无法获取充分、适当审计证据的事项包括:与募投项目实施相关的问题、预付款项的商业理由及实质、成本归集的准确性、工艺包优化服务等项目收入确认等。
前后审计意见的反差本身构成追问:此前的“标准无保留”,究竟经过了怎样的审计程序,又为何未能触碰到一条横跨四年、多条路径并行的造假链条?
2026年9月11日,证监会表示,已对本案所涉会计师事务所执业行为正式立案调查,涉嫌未能勤勉尽责的将依法严惩。需要强调的是,立案调查并不等于最终认定违法责任。
保荐机构同样面临履职质疑。安信证券(2023年更名国投证券)既是卓然股份IPO保荐机构,又是该公司上市后的持续督导机构——卓然股份造假四年完整落在其督导期内。公开披露的持续督导报告和募集资金专项报告,结论一度高度一致:未发现信息披露存在虚假记载、误导性陈述或重大遗漏。
但2025年12月,卓然股份及实控人张锦红因涉嫌信息披露违法违规被证监会立案调查。监管警示函指出,2021年至2024年期间,卓然股份在IPO募投项目实施过程中,违规支付部分募集资金,经由公司控股股东、董事长张锦红有效控制的供应商或资金通道方银行账户流入体外资金池进行资金调配,部分资金在当日或次日回流至公司非募集户,其余流向了张锦红间接控制的企业。卓然股份未如实披露募集资金存放及实际使用情况,亦未如实披露关联方非经营性资金往来情况。张锦红、时任财务总监吴玉同、时任董事会秘书张笑毓被出具警示函。
2026年1月7日,国投证券出具的现场检查报告仍然称,除警示函提及的事项外,卓然股份信息披露执行情况良好,未发现关联方违规占用公司资金、违规关联交易等情形,经营状况良好。而这些恰恰是后来告知书认定的核心违法违规事实。
截至目前,监管层面尚未对国投证券的保荐履职作出正式认定,但督导结论与监管查明事实之间的巨大落差,已经使中介机构“是否勤勉尽责”成为一个无法绕开的问题。
卓然案中还有一个容易被忽略的监管细节:在《行政处罚事先告知书》正式出具前,监管已公开阶段性调查结果,提前向市场提示退市风险。这种“前置预警”试图在正式处罚落地之前缩小信息不对称,值得记录。但前置预警无法替代事后追责,更无法自动填补赔偿缺口。
退市在即,投资者赔偿不能缺席
浙江裕丰律师事务所律师厉健在接受媒体采访时表示,根据上海证监局处罚预告,卓然股份涉嫌证券虚假陈述。在2021年9月6日至2025年12月19日期间买入卓然股份,且在2025年12月19日收盘时仍持有的受损投资者,可依法向上海金融法院提起证券虚假陈述索赔,可追责的对象包括公司、实控人、董监高、审计机构以及资金通道方。索赔范围包括投资差额损失、佣金和印花税损失,上市公司是否退市不影响索赔资格。
但法律上可以索赔与经济上能否获偿之间,仍存在缺口。卓然当前市值已不足1亿元,经营和流动性压力明显;不过,市值本身不能直接等同于实际赔偿能力。公司风险提示公告显示,截至2026年10月20日,公司及下属子公司到期未清偿债务约5.75亿元;截至10月15日,银行账户累计被冻结资金约5949万元。
截至目前,尚无中介机构宣布设立先行赔付基金。这与科创板此前的投资者保护实践形成对照。紫晶存储案中,中介机构出资设立先行赔付机制,最终向投资者实际赔偿约10.86亿元;泽达易盛案则通过特别代表人诉讼与司法调解,7195名投资者获得约2.85亿元赔偿。两起案件采用的制度路径不同,但共同说明:资本市场对违法行为的处理,不应止于处罚上市公司和终止上市交易。
卓然案中先行赔付的缺位,意味着投资者即使拿到胜诉判决,执行前景也取决于中介机构后续是否被认定责任、是否被判决承担连带赔偿。
欺诈发行、财务造假等违法手段是金融秩序的毒瘤,严重侵蚀资本市场信任基础。退市是对一家失败公司的清算,但不应该成为“看门人”责任的终点。围绕中介机构失职、投资者赔付等问题的追问,也才刚刚开始。