 搜索
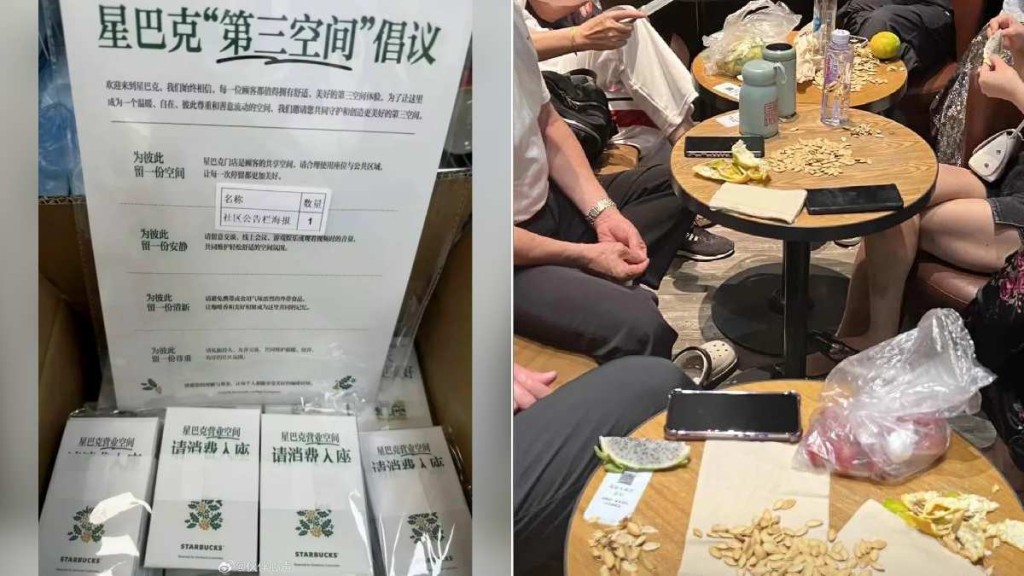
“营业空间,请消费入座。”
今日(10月22日)起,星巴克在全国门店施行消费入座,并同步发布《第三空间倡议》,倡导有序、友善地共享门店空间。执行口径保留弹性:孕妇、外卖骑手、临时避雨的路人仍可得到包容对待,门店伙伴“遵循友好、友善的沟通原则”。
舆论反应值得注意。数年前,任何一家咖啡店“劝离未消费顾客”都容易触发一轮批评。而这一次,社交平台上除了反对声,也有“早该这样了”“把位置留给真正需要的人”等高赞评论。一场围绕“第三空间”的商业叙事,正在以较为明确的方式发生转向。
当“第三空间”变成一门生意
“第三空间”并非星巴克的发明。1989年,美国都市社会学家雷·奥登伯格在《The Great Good Place》中,将家庭(第一空间)和办公室(第二空间)之外那些可以自由进出、不必扮演社会角色的非正式聚集场所单独提出——咖啡馆、酒吧、书店、街角广场。在他看来,这些场所的功能不在于消费,而在于容纳一种不被功利逻辑支配的共处。
将这一学术概念转化为商业叙事的关键人物,是星巴克前CEO霍华德·舒尔茨。据星巴克1995年年报,舒尔茨指出,星巴克门店对许多顾客而言是一个“第三空间”——舒适桌椅、柔和灯光、舒缓音乐和温馨氛围共同构成一个“可以名正言顺坐下来的理由”,成为城市中能够临时落脚的地方。
1999年星巴克进入中国,头九年连续亏损,但“第三空间”的理念并未退场。星巴克所押注的,是中国人终将愿意为一个家和办公室之外的停留空间付费。
这一判断在此后一段时间内得到了市场验证。2008年至2013年,星巴克在中国的市场份额从12%攀升至31%,一杯三十几元的咖啡成为都市白领的社交货币,写字楼里的会议室和临时工位被星巴克的大桌子接管。相关数据据公开报道整理。
但第三空间的商业模型从一开始就包含着张力。空间一旦被出售,其公共属性便与付费逻辑产生摩擦。在增长顺遂的年代,这种摩擦可以被增长消化——多开一家店、多放几张沙发,矛盾随之稀释。当增长放缓,摩擦便变得不易调和。
2018年,费城一家星巴克门店报警带走两名未消费的非裔男子。据中新网等媒体报道,视频发酵后,舒尔茨宣布了一项在当时被视为“企业良知”的政策:任何走进星巴克的人,无论是否购买商品,都被视为顾客,可以使用门店空间和卫生间。
这一政策在道德层面具有正当性,但它将一个原本模糊的边界明确取消了。星巴克主动放弃了以交易来区分“顾客”与“非顾客”的标准。
数年后,新任CEO倪睿安撤回了这项全面开放承诺,将空间优先权交还给消费者和员工;一年后,中国市场跟进。从“进店都是客”到“消费才入座”,七年之间,第三空间完成了一次语义上的反转。
为什么是现在?
政策反转是表象。推动星巴克走到这一步的,是一笔可以量化的运营账。
翻台率是衡量餐饮业利润的核心指标之一。一张桌子,如果被一个人从上午坐到关店,其贡献的一整天营业额可能仅为一杯咖啡;如果同样的位置在早中晚各翻一次台,就是三杯。在租金、人力、清洁和设备维护持续损耗的重资产模式中,停转的座位难以被简单视为“人气”,而更接近利润的漏损。
据波士顿学院卡罗尔管理学院研究人员所引用的一项研究,研究者利用超过1000万台移动设备的匿名位置数据,追踪了10752家星巴克门店在开放政策前后的到访变化。结论显示,政策实施后,星巴克相对于附近咖啡店的到访量下降约7.0%,顾客平均停留时间缩短约4.1%。开放政策并未自动转化为客流,在部分门店中反而对消费人群形成了挤出。
再看星巴克中国自身的财务数据。据新华财经报道,星巴克2024财年中国市场同店销售额同比下降8%,平均客单价同比下降8%。据《财经》杂志报道,2025财年星巴克中国同店销售额下降1%,其中同店交易量增长4%,客单价下降5%。据钛媒体报道,截至2026财年第二季度,星巴克中国同店销售额微增0.5%,客单价继续下降1.6%——交易量有所复苏,但每笔交易的含金量在下降。
客单价持续承压的背后,是瑞幸、库迪、Manner等品牌以高密度门店网络和持续低价策略,将咖啡推回“快消品”轨道。据欧睿国际数据,星巴克在中国咖啡市场的份额已从2017年约42%的峰值收缩至2024年的约14%。
与此同时,门店开放过程中,外带餐食、长时间占座等非消费行为对消费人群体验的稀释逐渐显现,客户忠诚度和品牌溢价受到一定影响,这构成品牌调整座位使用规则的内在动因之一。
调整动力还来自战略层面。据多家媒体报道,2026年4月,博裕投资完成对星巴克中国零售业务60%股权的收购,约8000家直营门店转为特许经营模式,双方提出的长期目标是将门店规模推向2万家。新运营方面临盈利改善压力,而优化座位使用效率是投入成本较低、见效较快的运营杠杆之一。
北美市场提供了可参照的先行样本。据星巴克2025财年第四季度财报,在截至2025年9月28日的季度中,全球同店销售额增长1%,为七个季度以来首次转正;北美同店销售额持平,美国同店销售额在9月转为正增长。
北美市场的同店改善是多重运营调整共同作用的结果,不能单独归因于消费入座政策,但这一方向为星巴克中国提供了运营层面的参考。
重塑“第三空间”
施行消费入座的同时,星巴克中国方面表示,门店会摆放相关提示牌。在实际营运中,星巴克会为伙伴提供统一的服务指引和必要支持,伙伴将遵循友好、友善的沟通原则,妥善处理顾客的合理突发需求和特殊情况。
据澎湃新闻报道,星巴克客服部门表示,相关举措面向全国星巴克门店统一倡导,并非强制性要求。不同门店客流与空间条件存在差异,门店工作人员会结合实际场景,从顾客体验出发进行灵活友善的沟通引导;对于劝导后仍不配合的情形,并无统一硬性处置规则。
同时,星巴克宣布2027财年新增投入超3亿元,用于增加高峰时段及臻选吧台服务人力、升级数智化系统与核心设备、推进约1000家门店设施焕新,以提升咖啡体验与顾客联结。
因此,直接判断星巴克放弃了第三空间,为时尚早。但值得追问的是:当“无差别的免费停留”不再成立,第三空间正在以何种形态继续存在?
一种方向是打造差异化的门店形态。博裕投资入股后,星巴克中国推出“千店千面”策略。除200平方米以上的标准大店外,10平方米快取店、办公楼模块小店、臻选旗舰店和非遗文旅主题店也进入门店矩阵。截至2026年7月,全国近2400家星巴克门店被改造为宠物、手工、骑行等六大兴趣社区空间,并举办社群活动。在星巴克的商业语境中,第三空间的功能正从“提供落脚处”转向“兴趣集结地”,从无差别享受转向有组织的社群连接。
将视野放宽,第三空间的“收缩”并非星巴克独有的困境。当连锁咖啡品牌普遍削减门店软性投入,城市中低成本的停留空间正在经历一轮收紧。但替代品也在出现,例如社区党群服务中心、公园书吧等,正在尝试将消费与歇脚之间的强绑定拆开。
回到星巴克。摆上“消费入座”的桌牌,撤下的不是“第三空间”这一理念本身,而是一种难以持续供给的方式:用一杯咖啡的利润,支撑城市公共客厅的职能。当增长足以覆盖成本,消费的边界可以模糊;当增长退潮,边界就需要被说清楚。
就目前而言,星巴克此举并非让第三空间消失,而是以明确规则替代模糊管理,将空间的使用权从一个可以免费享受的商业叙事,转变为一个需要明确支付的商业产品。